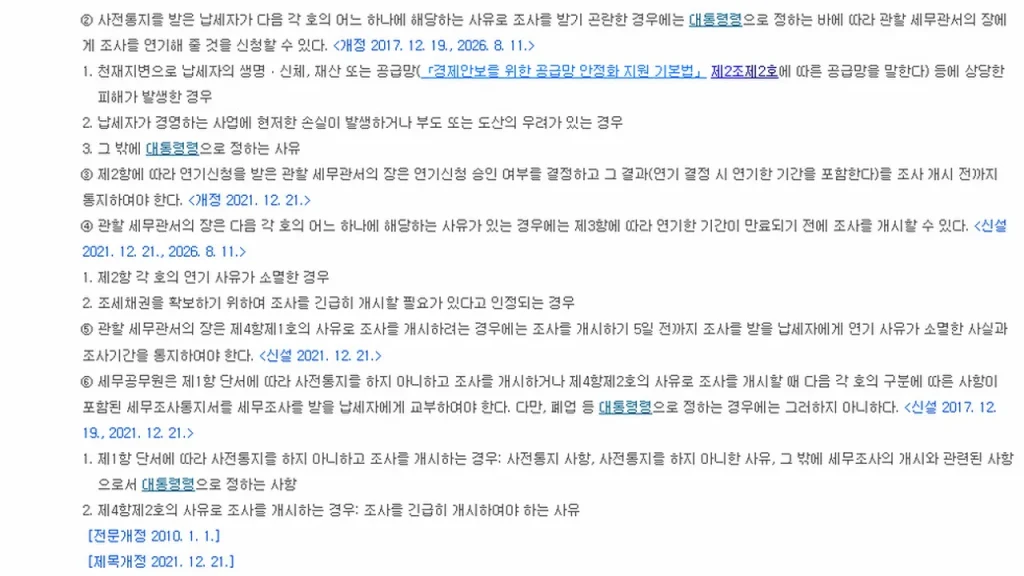
세무조사연기신청서는 세무조사 사전통지를 받은 납세자가 재해, 사업상 큰 손실, 질병·장기출장 같은 사유로 조사를 받기 어려울 때 관할 세무관서의 장에게 조사를 미뤄 달라고 내는 문서입니다. 국세기본법 제81조의7은 연기 사유를 정하고, 세무관서가 승인 여부와 연기 기간을 조사 개시 전까지 알려 주도록 했죠. 신청서에 적을 내용은 시행령 제63조의7에 있습니다. 국세기본법과 시행령 원문을 기준으로 정리하겠습니다.
📌 한눈에 보기
| 신청인 | 사전통지를 받은 납세자(납세관리인) |
| 제출처 | 관할 세무관서의 장 |
| 사전통지 | 원칙적으로 조사 시작 20일 전 |
| 기재 사항 | 성명·주소, 연기받으려는 기간과 사유 등 |
| 결과 통지 | 조사 개시 전까지 승인 여부와 연기 기간 |
| 근거 | 국세기본법 제81조의7, 시행령 제63조의7 |
세무조사연기신청서 작성·신청방법
세무공무원은 세무조사를 하려면 원칙적으로 조사를 시작하기 20일 전에 납세자(납세관리인을 신고했다면 납세관리인)에게 사전통지해야 합니다(제81조의7 제1항). 사전통지에는 조사대상 세목, 조사기간, 조사 사유 등이 담깁니다. 이 통지를 받은 뒤 법이 정한 사유로 조사를 받기 곤란하면 연기를 신청하죠.
- 세무조사 사전통지서의 조사 개시일과 관할 세무관서를 확인합니다.
- 연기 사유가 법령이 정한 사유에 해당하는지 확인합니다.
- 문서에 연기받으려는 사람의 성명과 주소(거소), 연기받으려는 기간, 연기 사유, 그 밖에 필요한 사항을 적습니다(시행령 제63조의7 제2항).
- 관할 세무관서의 장에게 냅니다. 사유를 확인할 수 있는 자료가 있으면 함께 냅니다.
- 조사 개시 전까지 오는 승인 여부와 연기 기간 통지를 확인합니다.
관할 세무관서의 장은 연기신청 승인 여부를 정해 그 결과를, 연기하기로 했다면 연기 기간까지 포함해 조사 개시 전까지 알려야 합니다(제81조의7 제3항). 연기 사유가 생긴 시점이 조사 도중이라면 시행령 제63조의9에 따라 같은 사유로 조사 중지를 신청하는 길도 있죠.
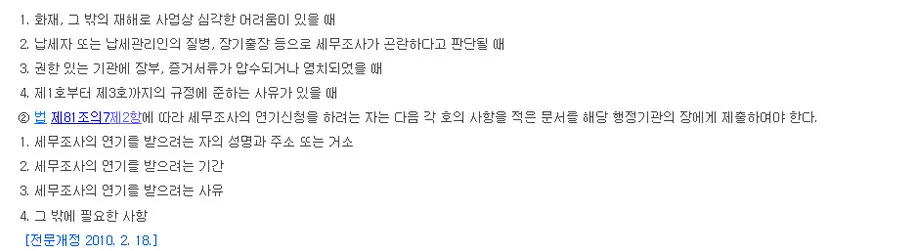
연기를 신청할 수 있는 사유
| 근거 | 연기 사유 |
|---|---|
| 법 제81조의7 제2항 제1호 | 천재지변으로 납세자의 생명·신체, 재산 또는 공급망 등에 상당한 피해 |
| 법 같은 항 제2호 | 경영하는 사업에 현저한 손실, 부도 또는 도산 우려 |
| 시행령 제63조의7 제1항 제1호 | 화재 등 재해로 사업상 심각한 어려움 |
| 시행령 같은 항 제2호 | 납세자 또는 납세관리인의 질병, 장기출장 등 |
| 시행령 같은 항 제3호 | 권한 있는 기관에 장부·증거서류가 압수되거나 영치됨 |
| 시행령 같은 항 제4호 | 제1호~제3호에 준하는 사유 |
제2항은 2026년 8월 11일에도 개정됐으니 신청 전에 최신 조문으로 확인합니다. 세금 신고·납부 내역 조회처럼 조사 준비에 필요한 자료는 홈택스 바로가기 (hometax.go.kr 세금신고·연말정산·현금영수증) 글에서 메뉴를 확인할 수 있습니다.
연기 기간 중 조사가 시작되는 경우
- 연기 사유가 사라지면 관할 세무관서의 장은 연기한 기간이 끝나기 전에 조사를 시작할 수 있습니다(제81조의7 제4항 제1호).
- 이때는 조사를 시작하기 5일 전까지 연기 사유가 소멸한 사실과 조사기간을 납세자에게 알려야 합니다(같은 조 제5항).
- 조세채권 확보를 위해 긴급히 조사할 필요가 있다고 인정되면 연기 기간 중에도 조사를 시작할 수 있습니다(같은 조 제4항 제2호).
- 긴급 개시 때는 조사를 긴급히 시작해야 하는 사유가 담긴 세무조사통지서를 납세자에게 교부합니다(같은 조 제6항).
시행령 제63조의9는 세무조사를 중지할 수 있는 사유도 정했습니다. 연기신청 사유에 해당하는 일이 생겨 납세자가 조사 중지를 신청한 경우, 국외자료 수집이나 상호합의절차로 외국 과세기관과 협의가 필요한 경우, 납세자의 소재불명·해외 출국·장부 은닉이나 제출 지연·노동쟁의처럼 조사를 정상적으로 진행하기 어려운 경우, 납세자보호관 등이 일시중지를 요청한 경우입니다.
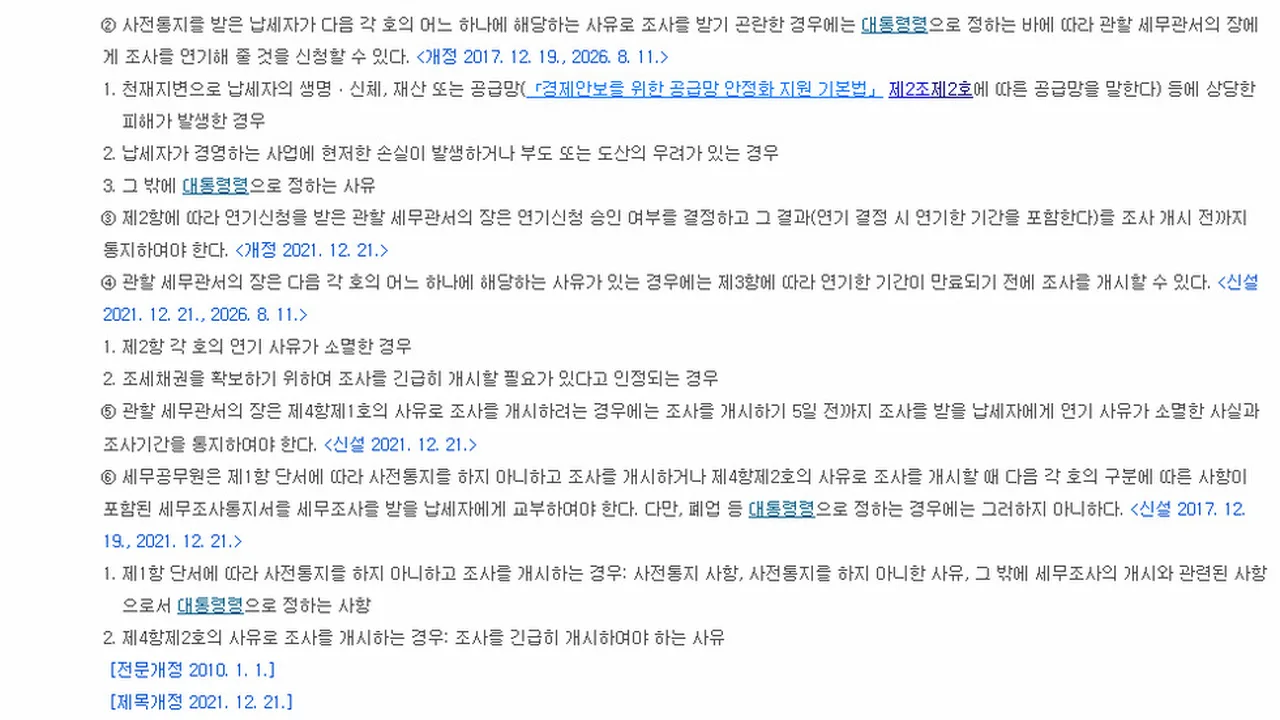
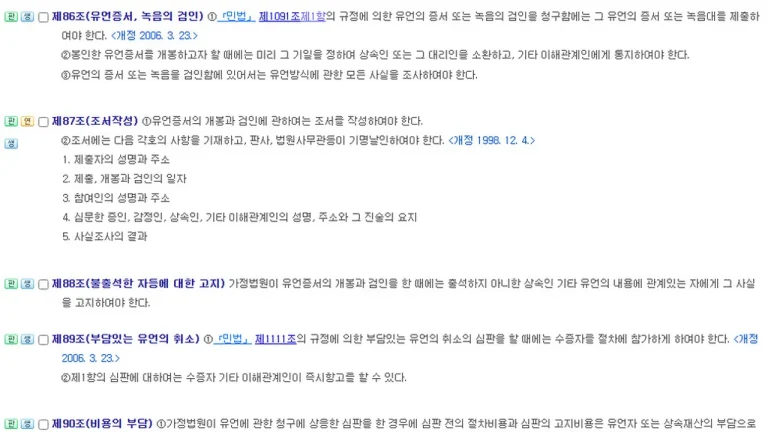
세무조사 사전통지와 연기신청 사유, 승인 여부 통지, 연기 기간 중 조사 개시와 통지서 교부를 정한 국세기본법 원문입니다.
연기 사유가 끝났는데 연기 기간만 믿고 기다리지 않습니다 — 제81조의7 제4항·제5항은 연기 사유가 소멸하면 5일 전 통지 후 연기 기간 만료 전에도 조사를 시작할 수 있게 했습니다. 연기 승인을 받았더라도 장부와 자료 준비는 계속합니다.
자주 묻는 질문
세무조사 연기는 어디에 신청하나요
사전통지를 보낸 관할 세무관서의 장에게 하죠.
어떤 사유면 연기되나요
재해, 사업상 큰 손실, 질병·장기출장, 장부 압수 등이죠.
신청서에 무엇을 적나요
성명·주소, 연기받으려는 기간과 사유를 적죠.
결과는 언제 알 수 있나요
조사 개시 전까지 승인 여부를 통지받죠.
연기 중에 조사가 시작될 수 있나요
사유 소멸이나 긴급한 필요가 있으면 시작될 수 있죠.
정리
세무조사연기신청서는 사전통지를 받은 납세자가 법령이 정한 사유와 연기받을 기간을 적어 관할 세무관서의 장에게 내는 문서이고, 결과는 조사 개시 전까지 통지되며 사유가 없어지면 조사가 앞당겨질 수 있습니다.
출처: 「국세기본법」 제81조의7, 같은 법 시행령 제63조의7·제63조의9(국가법령정보센터)